Wie hoch sollte deinNotgroschen sein?
Eine Rücklage fängt auf, was unerwartet kommt: die kaputte Waschmaschine, die Autoreparatur, eine Nachzahlung. Trag deine Monatsausgaben ein und sieh, wie viel du brauchst und wie lange es bei deiner Rate dauert.
- Vorerst kostenlos
- Import aus Bank-Export oder Finanzguru
- Web und App
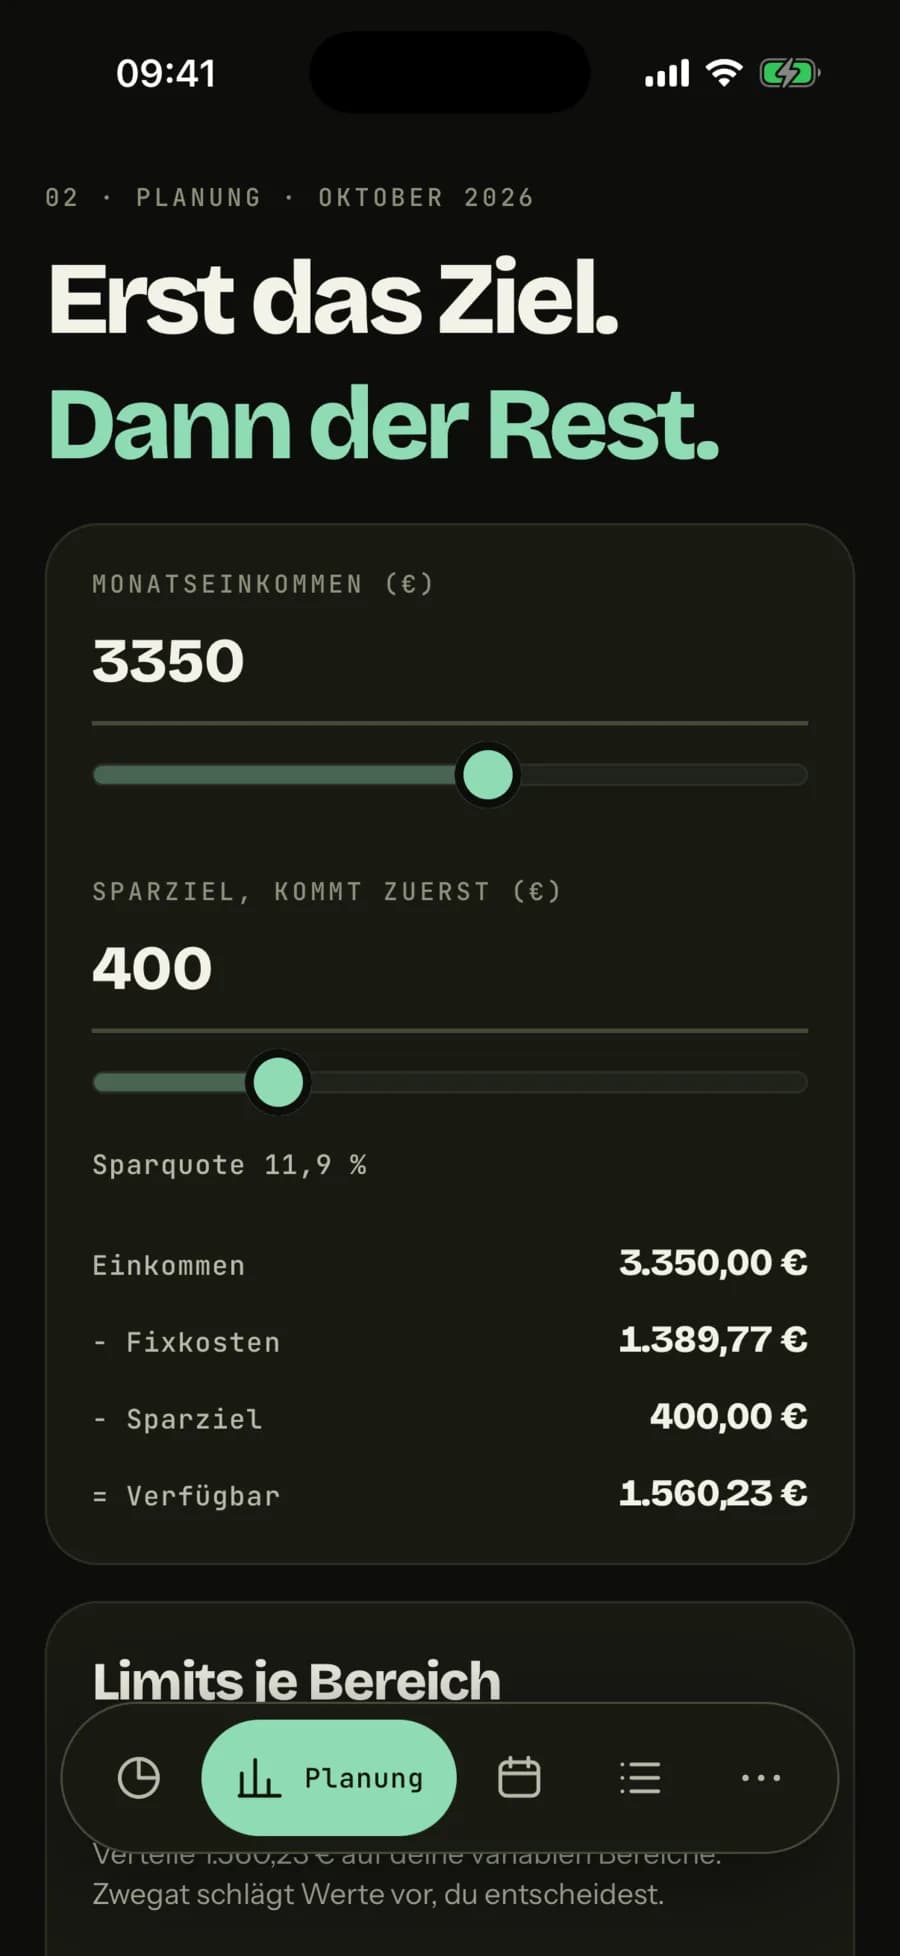
dann der Rest.
Wie berechne ich meinen Notgroschen?
Multipliziere deine monatlichen Ausgaben mit der Zahl der Monate, die du absichern willst. Verbreitet sind drei bis sechs Monatsausgaben, bei unregelmäßigem Einkommen oder Verantwortung für Kinder oft mehr. Wer 1.800 Euro im Monat ausgibt, braucht für drei Monate 5.400 Euro. Davon ziehst du ab, was schon zurückliegt.
Aktualisiert am 29. Oktober 2026
Rechne deinen Notgroschen aus.
Ohne Zinsen gerechnet. Nur im Browser, es wird nichts gespeichert oder gesendet.
Es fehlen noch 5.400,00 €. Mit 200,00 € im Monat erreichst du das Ziel in 27 Monaten.
Worauf es ankommt.
Welche Ausgaben zählen?
Rechne mit dem, was du im Monat wirklich brauchst: Miete, Nebenkosten, Versicherungen, Lebensmittel, laufende Verträge. Freizeit und Extras kannst du im Ernstfall streichen. Deine Fixkosten kennt zwegat aus den erkannten Verträgen, die übrigen Ausgaben zeigt es je Bereich.
Drei, sechs oder mehr Monate?
Drei Monatsausgaben sind eine verbreitete Faustregel. Wer selbstständig ist, schwankend verdient oder allein für eine Familie sorgt, plant oft sechs Monate oder mehr ein. Eine amtliche Vorgabe gibt es nicht, deshalb zeigt der Rechner jeden Wert von einem bis zwölf Monaten.
Warum eine Rücklage zählt.
Laut Destatis konnte 2025 fast ein Drittel (31,9 %) der Menschen in Deutschland eine unerwartete Ausgabe von mindestens 1.300 Euro nicht aus eigenen Mitteln bezahlen. Weitere amtliche Zahlen findest du auf der Seite zum Sparen in Deutschland.
Mit fester Rate zum Ziel.
Trag den Notgroschen als Teil deines Sparziels in zwegat ein. Die Rate wird vor allen Ausgaben abgezogen, und die Prognose zeigt täglich, ob sie bis Monatsende hält.
So sieht dein Plan aus.
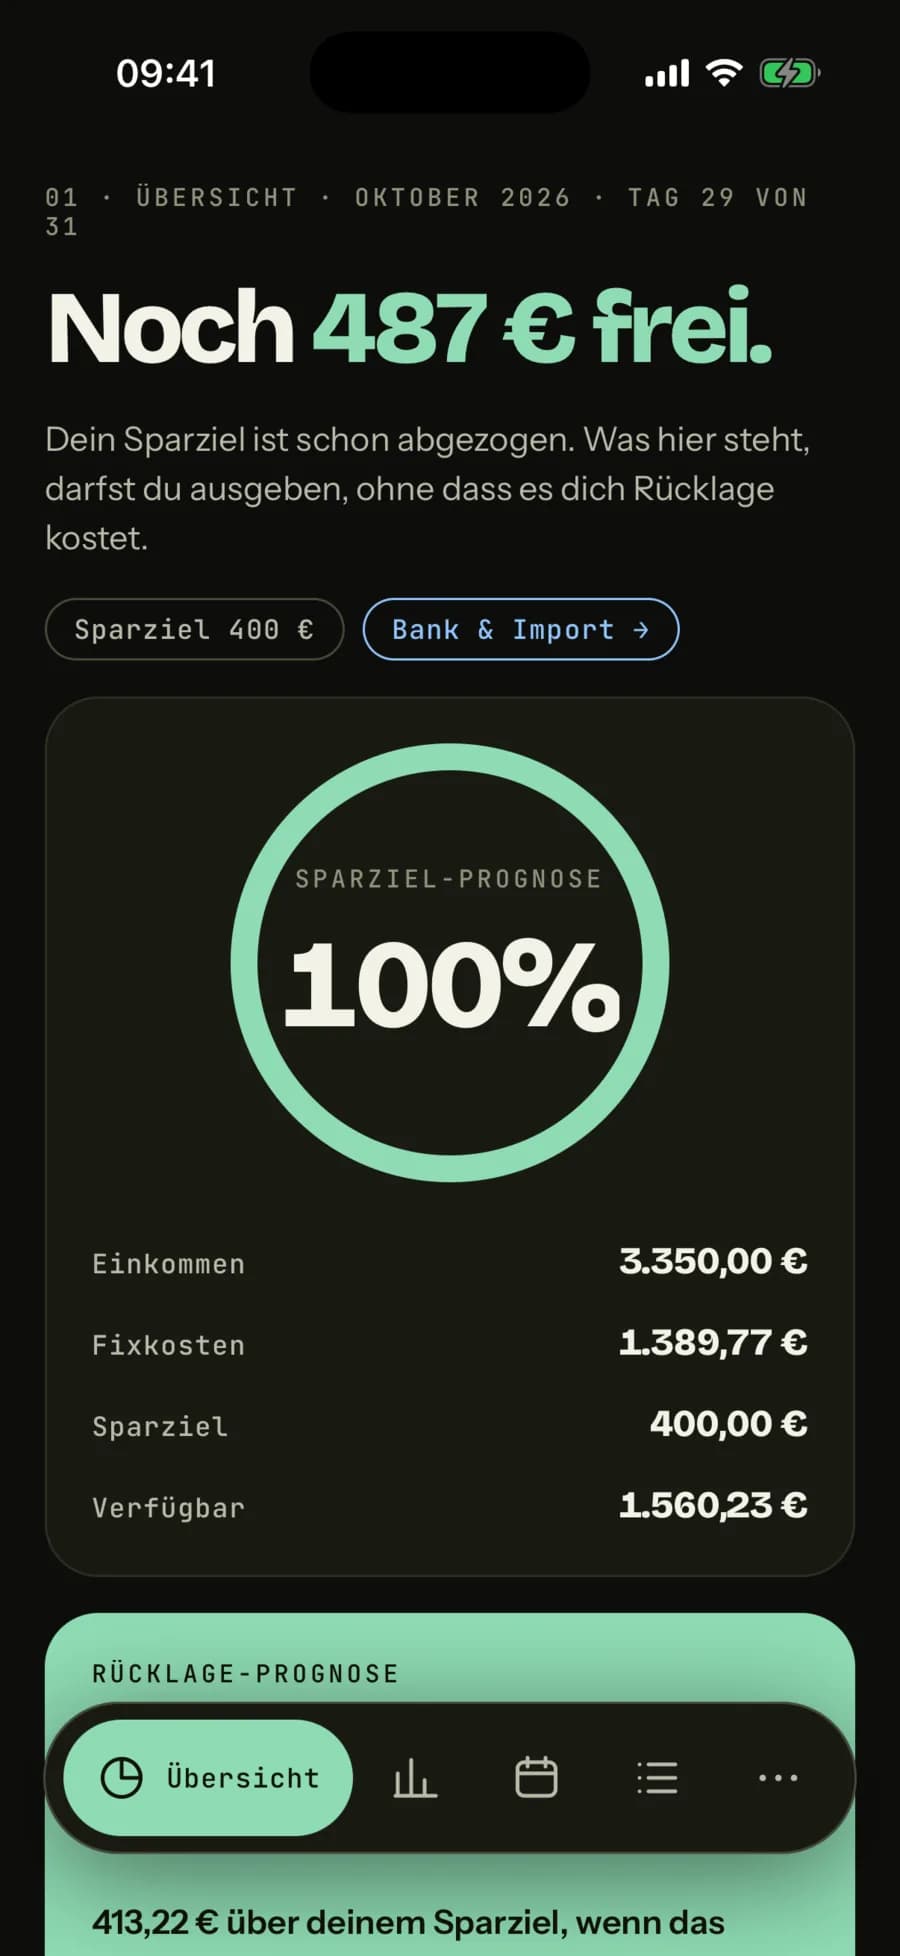
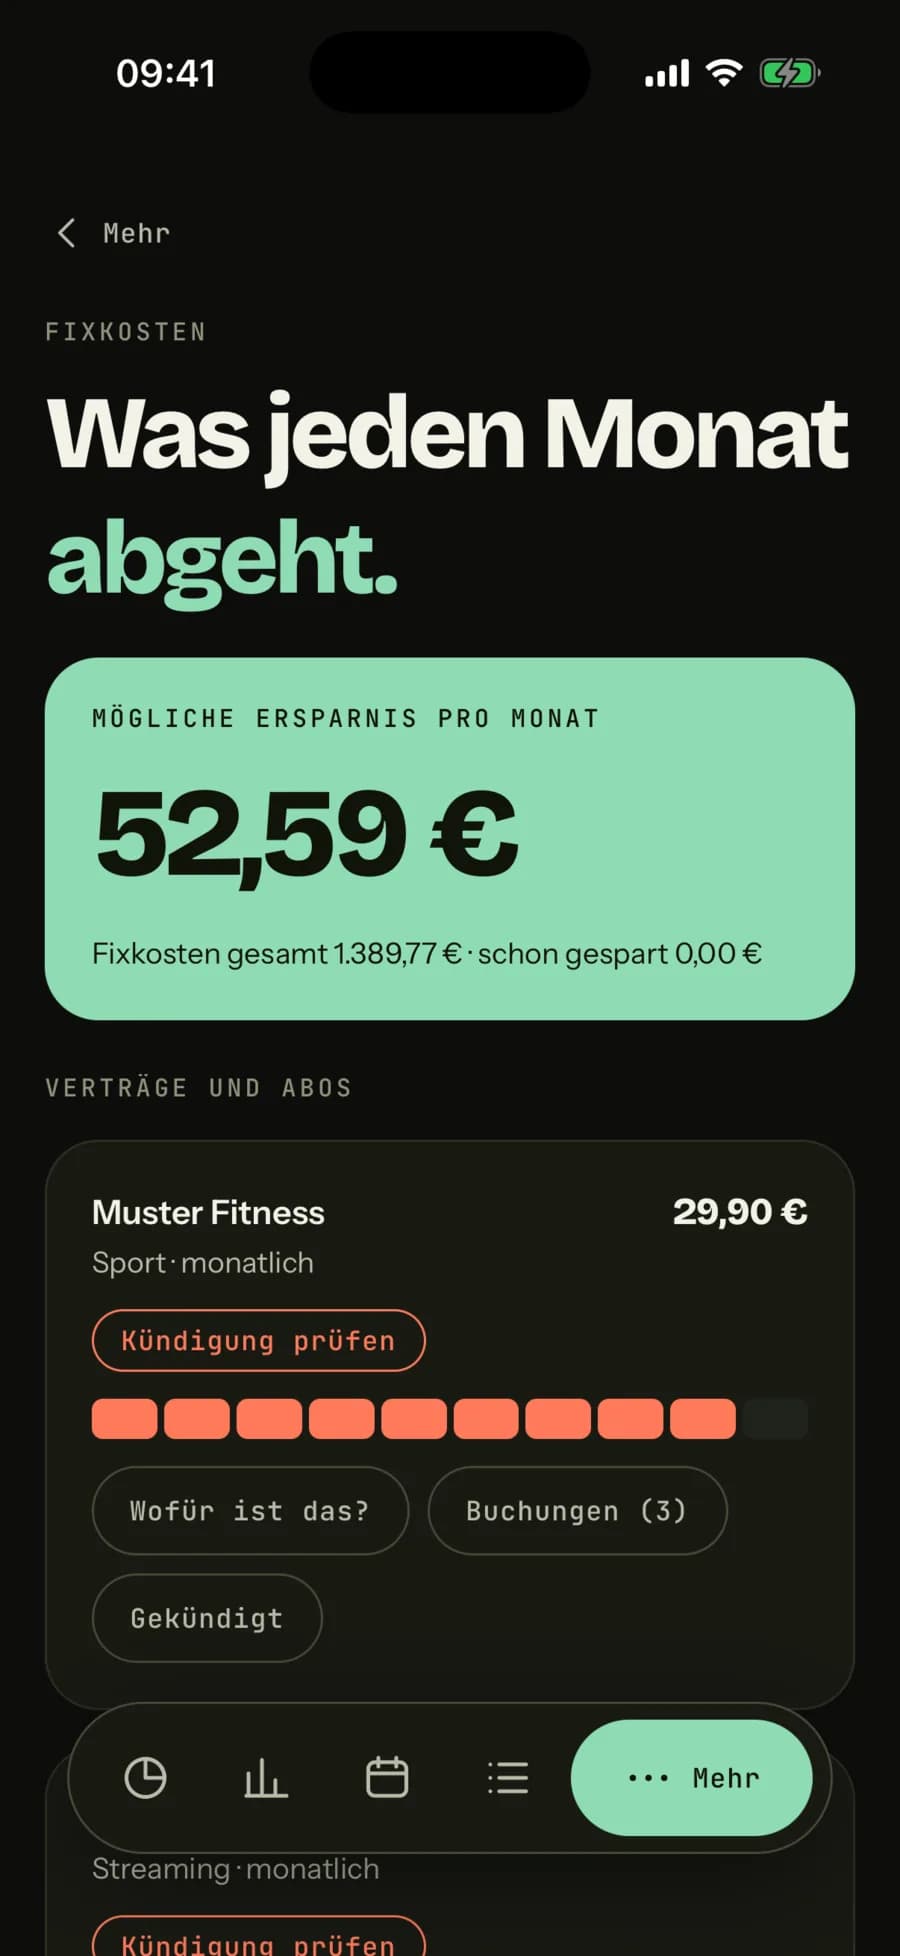
Bildschirme aus einem Demo-Konto mit erfundenen Zahlen.
In drei Schritten loslegen.
- Ausgaben im Monat und gewünschte Monate oben eintragen.
- In zwegat die Rate aus dem Rechner als Sparziel eintragen.
- Buchungen importieren. zwegat zieht die Rate zuerst ab und zeigt täglich, ob sie hält.
Was zwegat mit deinen Daten macht.
Häufige Fragen.
Wie viel Notgroschen sollte ich haben?
Eine verbreitete Faustregel sind drei Monatsausgaben, bei unregelmäßigem Einkommen oder Familie oft sechs oder mehr. Eine amtliche Vorgabe gibt es nicht.
Speichert der Rechner meine Eingaben?
Nein. Die Rechnung läuft nur in deinem Browser, es wird nichts gesendet.
Werden Zinsen berücksichtigt?
Nein. Der Rechner zeigt, wie lange du mit deiner Rate brauchst. Zinsen auf dem Konto, auf dem der Notgroschen liegt, kommen obendrauf.
Wo lege ich den Notgroschen an?
Dazu gibt zwegat keine Anlageberatung. Der Notgroschen soll im Ernstfall schnell verfügbar sein. Wo du ihn hältst, entscheidest du selbst.
Zählt der Notgroschen zum Sparziel?
In zwegat ist das Sparziel ein Betrag pro Monat. Den Notgroschen legst du als Teil davon fest, zum Beispiel 200 Euro der Rate.
Was kostet zwegat?
Vorerst nichts, mit allen Funktionen. Wenn es Bezahlpläne gibt, kündigen wir sie rechtzeitig an. Nichts wird ungefragt kostenpflichtig.